Nos solutions

Le bon véhicule pour chaque patrimoine.

Du FAS en gestion conseillée, où vous décidez chaque arbitrage sans frais de mandat, au FID quand la délégation se justifie, en passant par la capitalisation pour holdings : nous structurons la solution que votre situation appelle.

Face à un contrat d'assurance vie luxembourgeois, la première question qui se pose n'est presque jamais fiscale : c'est « lequel de ces véhicules correspond réellement à ma situation ? ». Gestion libre, FID, FAS, capitalisation, multi-devises — les sigles s'accumulent et chacun promet un avantage différent, sans toujours préciser à quel profil de patrimoine, à quel ticket d'entrée ou à quel objectif de transmission il répond. Ce flou coûte cher : un investisseur qui souscrit un FID alors qu'un FAS conseillé lui aurait suffi paie chaque année des frais de mandat dont il n'avait pas besoin, tandis qu'une holding qui souscrit une assurance vie classique découvre trop tard qu'un contrat de capitalisation aurait mieux servi sa structuration.

Le Luxembourg n'a en réalité qu'un seul socle commun à tous ces véhicules : le triangle de sécurité, qui isole juridiquement les actifs du souscripteur du bilan de l'assureur, et le super privilège, qui place le souscripteur en créancier de premier rang sans plafond d'indemnisation en cas de défaillance. Tout le reste — qui décide de l'allocation, quel univers d'investissement est accessible, à partir de quel ticket, pour quel type de souscripteur — varie d'un véhicule à l'autre, et c'est cette variation qui doit guider le choix.

Cette page détaille les cinq véhicules disponibles chez nos compagnies partenaires, avec leurs tickets d'entrée réels, leur logique de décision et leur profil idéal, réunis dans un tableau comparatif pour une lecture rapide. Le choix ne se limite d'ailleurs pas à un seul véhicule à la fois : un contrat en gestion libre peut évoluer vers un FAS ou un FID à mesure que l'encours grandit, une holding peut combiner un contrat de capitalisation avec une gestion sous mandat, et l'option multi-devises se superpose à n'importe lequel des quatre autres — c'est cette capacité à combiner les briques, plutôt qu'à choisir une case unique et définitive, qui distingue une structuration luxembourgeoise bien pensée d'une simple ouverture de contrat. Chez assurancevie.lu, nos commissions varient selon les supports ; elles figurent par écrit, support par support, dans les documents remis avant souscription, et nous vous détaillons sur simple demande ce que nous percevons. L'allocation est construite selon votre intérêt, pas l'inverse : un échange préalable permet de déterminer lequel de ces véhicules, ou quelle combinaison, correspond à votre situation avant toute souscription, le détail des compagnies partenaires et de leurs conditions respectives figurant plus bas sur cette page.

LIBRE

Gestion libre

La gestion libre est le contrat d'assurance vie luxembourgeois le plus accessible : aucun mandat de gestion, aucun fonds dédié, une sélection directe de supports par le souscripteur. Chez AFI ESCA, pure player luxembourgeois porté par le groupe familial Burrus depuis 1923, le ticket d'entrée descend à 15 000 €, le plus bas du marché, avec un accès aux ETF dès 50 000 € de versement. C'est la porte d'entrée logique vers le Luxembourg pour qui veut initier une structuration patrimoniale sans mobiliser un capital important, sachant que chez AFI ESCA le FID et le FAS sont proposés à partir de 250 000 € : un ticket commercial de l'assureur, pas une règle du CAA.

  • ◆Ticket d'entrée dès 15 000 € chez AFI ESCA, pure player luxembourgeois — le seuil le plus bas du marché
  • ◆Accès aux ETF à partir de 50 000 € de versement
  • ◆Idéal pour initier une structuration luxembourgeoise sans capital initial élevé
  • ◆FID et FAS à partir de 250 000 € chez AFI ESCA (ticket commercial, d'autres assureurs ouvrent plus bas)
FID

Fonds Interne Dédié

Le Fonds Interne Dédié confie la gestion à un gérant — banque privée ou société de gestion — sous mandat discrétionnaire, moyennant des frais de gestion financière qui s'ajoutent aux frais du contrat (souvent 0,5 à 1,2 %/an, jusqu'à 1,5 % maximum dans certaines grilles). Le minimum réglementaire est de 125 000 € (lettre circulaire CAA 26/1) ; la plupart des assureurs affichent un ticket commercial de 125 000 € à 250 000 €. L'univers dépend de votre catégorie CAA et de l'assureur, comme pour le FAS. Pour un client accompagné par un bon courtier en FAS, ce surcoût se justifie rarement : le FID garde son intérêt si vous voulez réellement déléguer, ou si votre pays de résidence l'impose (US persons, Belgique selon les cas).

  • ◆Minimum réglementaire 125 000 € ; ticket commercial souvent 125 k€ à 250 k€
  • ◆Frais de mandat en plus : souvent 0,5 à 1,2 %/an
  • ◆Pour qui veut réellement déléguer, ou si le pays de résidence l'impose
  • ◆Reporting trimestriel du gérant
FAS

Fonds d'Assurance Spécialisé

Le Fonds d'Assurance Spécialisé est un fonds dont chaque actif est choisi par vous (lettre circulaire CAA 26/1), seul ou avec l'accompagnement d'un courtier qui vous conseille. C'est vous qui validez chaque arbitrage ; il n'y a pas de mandat de gestion, donc pas de frais de mandat. Aucun minimum réglementaire : les tickets de 125 000 € ou 250 000 € sont fixés par les assureurs. L'univers est large et le private equity y est accessible, comme en FID, dans les limites de votre catégorie CAA. En gestion conseillée avec un bon courtier, c'est la voie que nous privilégions dès 250 000 € : vous gardez la décision, sans payer de mandat.

  • ◆Aucun minimum réglementaire ; ticket commercial souvent 125 k€ à 250 k€
  • ◆Vous validez chaque arbitrage, seul ou conseillé par un courtier
  • ◆Pas de mandat, donc pas de frais de mandat
  • ◆Univers large (fonds, ETF, titres vifs, non coté selon votre catégorie CAA)
CAPI

Contrat de capitalisation

Le contrat de capitalisation répond à une logique différente des quatre autres véhicules : il s'adresse aux personnes morales — holdings patrimoniales, SCI à l'impôt sur les sociétés — plutôt qu'aux particuliers en direct. Il permet une donation en démembrement de son vivant et, à la différence de l'assurance vie, ne s'éteint pas au décès du souscripteur ; il est comptabilisé au coût d'acquisition dans les comptes de la structure qui le détient. C'est le véhicule à envisager lorsque la question posée n'est pas seulement patrimoniale mais aussi structurelle, au niveau d'une société.

  • ◆Souscription par une personne morale autorisée
  • ◆Donation possible en démembrement
  • ◆Pas d'extinction au décès
  • ◆Comptabilisation au coût d'acquisition
MULTI

Contrat multi-devises

Le contrat multi-devises n'est pas un véhicule concurrent des précédents mais une option transversale : il permet de loger plusieurs poches en euros, dollars, francs suisses et livres sterling au sein d'un même contrat, qu'il soit en gestion libre, en FID ou en FAS. Il réduit le risque de change pour un souscripteur exposé à plusieurs devises — expatrié, binational, ou détenteur de revenus en devise étrangère — sans imposer d'arbitrer entre elles au moment de la souscription. Sa pertinence se juge donc moins par un ticket propre que par le profil de mobilité internationale du souscripteur.

  • ◆Idéal pour expatriés et binationaux
  • ◆Réduit le risque de change
  • ◆Suit votre mobilité internationale
  • ◆Compatible FID et FAS

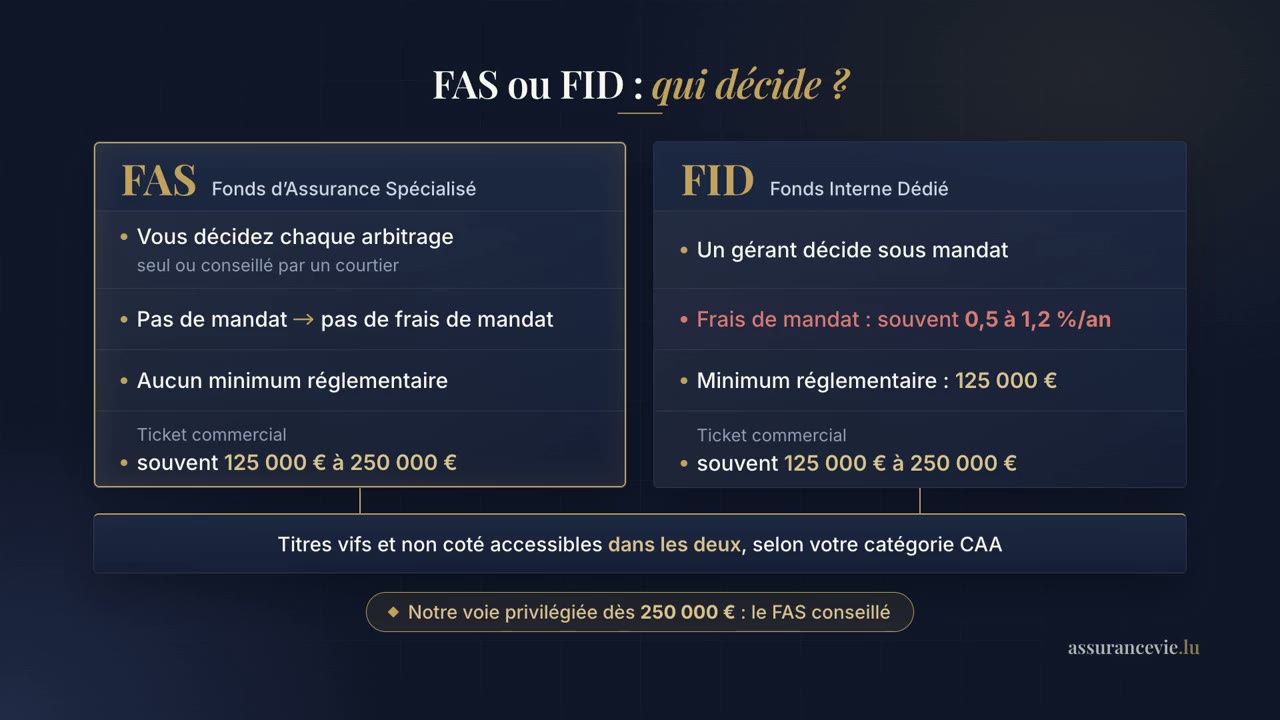
FAS ou FID : qui décide ?

En FAS, vous validez chaque arbitrage, seul ou conseillé par un courtier, sans frais de mandat ni minimum réglementaire. En FID, un gérant décide sous mandat (souvent 0,5 à 1,2 %/an en plus), minimum réglementaire 125 000 €. Titres vifs et non coté accessibles dans les deux, selon votre catégorie CAA.

FID ou FAS : payer un mandat ou décider avec un courtier →

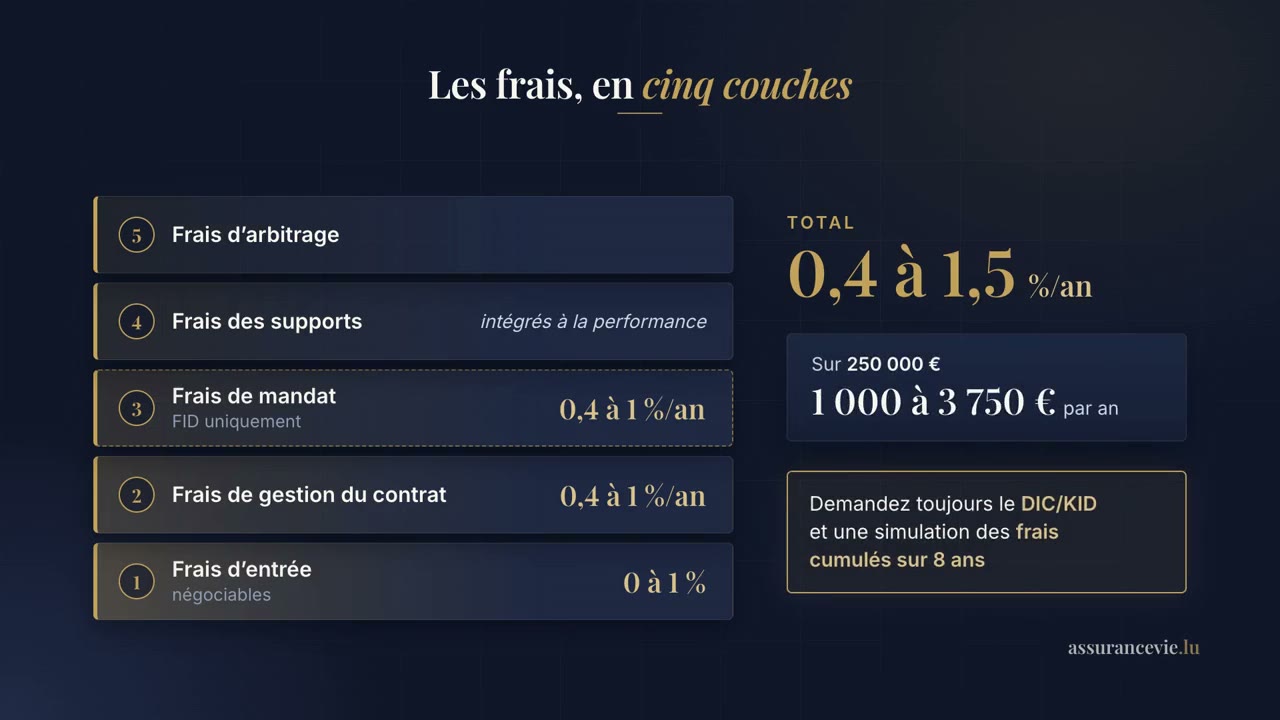
Les frais, en cinq couches

Frais d'entrée (0 à 1 %, négociables), frais de gestion du contrat (0,4 à 1 %/an), frais de mandat en FID uniquement (0,4 à 1 %/an), frais des supports et frais d'arbitrage : comptez 0,4 à 1,5 %/an au total, soit 1 000 à 3 750 € par an sur 250 000 €.

Les frais d'une assurance vie luxembourgeoise, poste par poste →

Les 5 véhicules, côte à côte

VéhiculeTicket d'entréeQui décide de l'allocationUnivers d'investissementProfil idéal
Gestion libreDès 15 000 € chez AFI ESCA ; accès ETF dès 50 000 €Le souscripteur, sans mandat ni fonds dédiéSélection standard de supports proposée par l'assureurPremier contrat luxembourgeois, capital initial modéré
FID (Fonds Interne Dédié)Minimum réglementaire 125 000 € ; ticket commercial souvent 125 000 € à 250 000 €Un gérant professionnel sous mandat discrétionnaire (banque privée / société de gestion)Large, selon la catégorie CAA et l'assureur (non coté compris) ; frais de mandat en plusSouhait réel de déléguer, ou pays de résidence qui impose un mandat (US persons, Belgique selon les cas)
FAS (Fonds d'Assurance Spécialisé)Aucun minimum réglementaire ; ticket commercial souvent 125 000 € à 250 000 €Vous : chaque actif est choisi par vous, seul ou conseillé par un courtierLarge : OPCVM, ETF, titres vifs, non coté selon la catégorie CAA et l'assureurClient qui veut décider de ses arbitrages, seul ou accompagné par un courtier, sans frais de mandat — notre voie privilégiée dès 250 000 €
CAPI (Contrat de capitalisation)Variable selon la structuration retenue (libre, FID ou FAS au sein du contrat)Selon l'option de gestion choisie à l'intérieur du contratIdentique aux options de gestion disponibles (libre, FID, FAS)Personne morale (holding patrimoniale, SCI à l'IS), enjeux de transmission
MULTI (Contrat multi-devises)Aligné sur le ticket du contrat sous-jacent (libre, FID ou FAS)Selon l'option de gestion choisie ; le multi-devises est une option transversaleIdentique à l'option sous-jacente, avec poches EUR / USD / CHF / GBPExpatriés, binationaux, souscripteurs exposés à plusieurs devises
Compagnies partenaires

Revue complète des 9 compagnies

Score pratique assurancevie.lu : moyenne de trois critères notés de 1 à 5 sur la base de sources publiques (registre du Commissariat aux Assurances, communiqués officiels, rapports SFCR, presse professionnelle) — protection des actifs, ouverture de l'univers d'investissement, accessibilité du ticket d'entrée. Ce n'est pas une notation d'agence : c'est notre lecture, transparente et réévaluée périodiquement, d'un marché en consolidation constante.

Vitis Life

4,3/5

Vitis Life S.A. — Monceau Assurances (groupe mutualiste français), depuis 2015

Vitis Life est une compagnie d'assurance vie luxembourgeoise fondée en 1995, agréée et supervisée par le Commissariat aux Assurances (CAA), détenue depuis le 13 octobre 2015 par le groupe mutualiste français Monceau Assurances (rachat finalisé auprès de KBL European Private Bankers). La compagnie s'appuie sur le triangle de sécurité luxembourgeois (séparation des actifs, dépôt auprès d'une banque agréée, supervision du CAA) et sur le mécanisme du super-privilège, qui confère aux souscripteurs un rang de créancier prioritaire. Son ratio de solvabilité s'établissait à 231,6 % selon le dernier rapport SFCR publié, pour un encours sous gestion supérieur à 3 milliards d'euros. L'offre repose sur une architecture ouverte donnant accès à des fonds externes (UCITS), à des fonds internes collectifs et dédiés (FIC, FID pouvant loger des titres vifs ou du private equity) ainsi qu'à des fonds d'assurance spécialisés (FAS, dont chaque actif est choisi par le souscripteur, seul ou conseillé par son courtier) — sans fonds en euros à capital garanti — avec des tickets d'entrée commerciaux annoncés à partir de 50 000 € pour le contrat de base, 125 000 € pour le FID et 250 000 € pour le FAS, des seuils inférieurs à ceux pratiqués par la plupart des assureurs luxembourgeois (le FAS n'a pas de minimum réglementaire ; le FID en a un, de 125 000 €).

Protection (4/5)Triangle de sécurité + super-privilège
Univers (5/5)Intégral (architecture ouverte, titres vifs, non coté)
Accessibilité (4/5)50 000 € (contrat de base) / 125 000 € (FID)

La Mondiale Europartner

4,0/5

La Mondiale Europartner S.A. — AG2R La Mondiale (groupe paritaire français, non coté)

La Mondiale Europartner S.A. (RCS Luxembourg B26334), filiale à 100 % du groupe AG2R La Mondiale, est une compagnie luxembourgeoise créée en 1987, régulée par le Commissariat aux Assurances (CAA) et établie à Bertrange ; elle bénéficie du mécanisme luxembourgeois du triangle de sécurité et du super privilège, une protection réglementaire standard du marché conférant à l'assuré un rang de créancier prioritaire non plafonné. Le groupe affiche un encours sous gestion de l'ordre de 20,5 milliards d'euros, un ratio de solvabilité proche de 197-198 % et une notation S&P « A, perspective stable » au niveau groupe. Depuis juillet 2026, la compagnie propose, via son partenariat avec Yomoni, le contrat Life Digital Evolution — une architecture de type fonds d'assurance spécialisé (FAS) accessible dès 50 000 €, donnant accès à des ETF, des fonds institutionnels en parts dédiées, des actifs privés et un fonds euro multidevises plafonné à 40 % de l'encours. Ce fonds euro relève du fonds général de l'assureur : sa protection est mutualisée (privilège commun de premier rang), et non actif par actif comme pour les unités de compte, le FID ou le FAS ; il n'est proposé que sur certains contrats de la compagnie. Les seuils d'entrée des enveloppes FID/FAS classiques, fixés commercialement par l'assureur, varient selon les sources consultées (125 000 € à 250 000 €), un point à faire confirmer directement auprès de la compagnie.

Protection (4/5)Triangle réglementaire — notation S&P A (groupe)
Univers (4/5)Étendu (architecture FAS type Yomoni)
Accessibilité (4/5)50 000 € (Life Digital Evolution, FAS) — FID/FAS classiques : 125 à 250 k€ selon sources

AFI ESCA

4,0/5

AFI ESCA Luxembourg S.A. — Groupe familial Burrus (Luxembourg, actionnariat familial non coté, actif depuis 1923)

AFI ESCA Luxembourg S.A. (RCS Luxembourg B175991) est une compagnie d'assurance vie de droit luxembourgeois, agréée pour les branches vie I, III et VI et supervisée par le Commissariat aux Assurances (CAA), où elle figure au registre officiel des assureurs vie luxembourgeois. Née en 2014 du rachat du portefeuille d'ASPECTA Luxembourg puis renforcée par les acquisitions d'EURESA-LIFE (2019) et du portefeuille de NELL (Nord Europe Life Luxembourg), elle appartient au groupe familial Burrus, actionnariat luxembourgeois non coté en bourse actif depuis 1923 — un véritable pure player luxembourgeois, à la différence des compagnies filiales de grands groupes bancassurance étrangers. Comme les autres compagnies du marché, elle bénéficie du triangle de sécurité et du super privilège des souscripteurs. Sa spécificité commerciale : un accès en gestion libre dès 15 000 €, le ticket d'entrée le plus bas du marché luxembourgeois, avec un accès aux ETF à partir de 50 000 € de versement — les fonds internes dédiés (FID) et fonds d'assurance spécialisés (FAS) restant réservés, comme chez la plupart des compagnies, aux tickets à partir de 250 000 € — un seuil commercial fixé par l'assureur, le FAS n'ayant pas de minimum réglementaire et le FID un minimum réglementaire de 125 000 €.

Protection (4/5)Triangle de sécurité + super privilège
Univers (3/5)Gestion libre — ETF à partir de 50 000 € (seuil communiqué par l'assureur)
Accessibilité (5/5)15 000 € en gestion libre — le plus bas du marché luxembourgeois

Cardif Lux Vie

3,7/5

Cardif Lux Vie S.A. — BNP Paribas Cardif et BGL BNP Paribas (groupe BNP Paribas)

Cardif Lux Vie est une compagnie d'assurance vie de droit luxembourgeois, née de la fusion en 2011 entre Cardif Lux International et Fortis Luxembourg Vie, et détenue depuis le 21 décembre 2018 par deux actionnaires de référence, BNP Paribas Cardif et BGL BNP Paribas. Régulée par le Commissariat aux Assurances (CAA), elle bénéficie du triangle de sécurité luxembourgeois et du super privilège des assurés ; elle affiche un encours sous gestion d'environ 36 milliards d'euros (2025, +8 % sur un an), un ratio de solvabilité (SCR) de 158 % et une notation S&P Global Ratings « A » perspective stable (6 mai 2025). Son architecture multi-supports associe un fonds en euros qui n'est autre que son Fonds Général (actif général de l'assureur, dont la protection est mutualisée par un privilège commun de premier rang, et non actif par actif comme en unités de compte, FID ou FAS), des Fonds Internes Dédiés (FID) en gestion sous mandat personnalisée pouvant intégrer jusqu'à 60 % de private equity, des Fonds Internes Collectifs, et un accès à plus de 2 800 fonds externes référencés auprès d'environ 280 sociétés de gestion. Le contrat Cardif Elite Lux, positionné sur une clientèle patrimoniale, requiert un ticket d'entrée commercial de 250 000 € sur FID (versements complémentaires possibles dès 10 000 €), avec des frais d'entrée plafonnés à 2,50 % (négociables jusqu'à 0 % au-delà de 500 000 €) et des frais de gestion annuels plafonnés à 1 % sur unités de compte.

Protection (4/5)Triangle de sécurité + super privilège
Univers (5/5)Étendu (FID, 2 800+ fonds référencés, private equity jusqu'à 60 %)
Accessibilité (2/5)250 000 € (FID, Cardif Elite Lux)

OneLife (APICIL)

3,3/5

The OneLife Company S.A. — Groupe APICIL (France), depuis fin 2019

OneLife, née en 2016 de la fusion de NPG Wealth Management et de Private Estate Life (compagnie fondée en 1991), est une compagnie d'assurance vie de droit luxembourgeois régulée par le CAA (Commissariat aux Assurances) et adossée au Groupe APICIL, un groupe français de protection sociale, depuis fin 2019. Elle emploie plus de 170 collaborateurs et opère dans 9 marchés européens en libre prestation de services (Belgique, Danemark, Finlande, France, Luxembourg, Malte, Portugal, Espagne, Suède), dont une succursale belge ouverte en octobre 2024. Fin 2023, l'encours géré s'élevait à environ 9,5 milliards d'euros (en hausse d'environ 10 % sur l'année), pour un ratio de solvabilité Solvabilité II de 147 %, et le contrat bénéficie du triangle de sécurité luxembourgeois (banque dépositaire agréée, ségrégation des actifs, super-privilège des souscripteurs). Les seuils d'accès annoncés vont de 10 000 € à 250 000 € selon les contrats et supports retenus ; le ticket d'entrée précis pour les supports les plus sophistiqués (fonds dédiés) n'est pas communiqué publiquement.

Protection (4/5)Triangle de sécurité (CAA)
Univers (3/5)Non précisé publiquement — nous contacter
Accessibilité (3/5)De 10 000 € à 250 000 € selon les contrats

Sogelife

3,3/5

Sogelife S.A. — Société Générale (Sogecap 60 % / SGBT 40 %)

Sogelife est une compagnie d'assurance vie luxembourgeoise implantée depuis près de 30 ans (1996), détenue à 60 % par Sogecap et à 40 % par Société Générale Bank & Trust (SGBT), et supervisée par le Commissariat aux Assurances (CAA). L'encours sous gestion s'élève à 14,4 milliards d'euros au 31 décembre 2024 ; la compagnie opère en libre prestation de services dans 10 pays européens et travaille avec plus de 250 institutions financières partenaires. La protection des souscripteurs s'appuie sur le triangle de sécurité luxembourgeois (comptes ségrégués, contrôle trimestriel du CAA) et sur le super privilège. L'offre est multi-devises (EUR/USD/GBP/CHF) et permet, via les fonds dédiés (FAS, dont chaque actif est choisi par le souscripteur, seul ou conseillé, comme FID sous mandat), un accès au private equity et à l'immobilier non coté dans les limites de la catégorie d'investisseur ; elle s'adresse à une clientèle patrimoniale, avec des tickets d'entrée généralement observés autour de 300 000 € en gestion libre et 500 000 € pour les fonds internes (FID/FIC/FAS) — chiffres non communiqués officiellement par l'assureur mais recoupés par plusieurs sources spécialisées.

Protection (4/5)Triangle de sécurité + super privilège
Univers (5/5)Étendu (multi-devises, private equity / non coté via FAS)
Accessibilité (1/5)~300 000 € (gestion libre) / ~500 000 € (fonds internes) — non communiqué officiellement

Wealins

3,0/5

Wealins S.A. — Groupe Foyer (actionnariat familial luxembourgeois à 100 %)

Wealins S.A. est une compagnie d'assurance vie luxembourgeoise agréée par le Commissariat aux Assurances (CAA), détenue à 100 % par le Groupe Foyer, actionnariat familial luxembourgeois fondé en 1922. Née en 2017 de la fusion entre Foyer International et IWI International Wealth Insurer, la compagnie affiche pour 2025 des résultats en croissance, avec 20,2 milliards d'euros d'actifs sous administration et 2,8 milliards d'euros de primes collectées, pour un effectif de 154 collaborateurs de 13 nationalités. Comme les autres compagnies luxembourgeoises, les contrats bénéficient du triangle de sécurité (convention tripartite assureur / banque dépositaire agréée / CAA, avec un contrôle trimestriel du régulateur) et du super privilège, qui place les souscripteurs en créanciers de premier rang, sans plafond d'indemnisation contrairement au fonds de garantie français. Le ticket d'entrée et le détail de l'univers d'investissement ne sont pas communiqués publiquement par l'assureur — nous contacter pour obtenir les conditions d'accès actualisées.

Protection (4/5)Triangle réglementaire + super privilège
Univers (3/5)Non communiqué publiquement
Accessibilité (2/5)Non communiqué publiquement — nous contacter

Utmost Luxembourg (ex-Lombard International)

3,0/5

Utmost Luxembourg S.A. — Utmost Group (Royaume-Uni), depuis le rachat de Lombard International finalisé le 30 décembre 2024

Utmost Luxembourg S.A. (anciennement Lombard International Assurance S.A., compagnie fondée au Luxembourg en 1991) a intégré le groupe britannique Utmost Group à l'issue d'un rachat finalisé le 30 décembre 2024 et d'un rebranding officialisé en 2025 ; le groupe affichait environ 107,1 milliards de livres sterling d'encours et près de 200 000 clients à fin juin 2025. La compagnie s'appuie sur le régime de protection luxembourgeois — triangle de sécurité assureur / banque dépositaire agréée / Commissariat aux Assurances, et super privilège des souscripteurs sans plafond — ainsi que sur une notation de solidité financière Fitch A+, perspective stable, confirmée en janvier 2025. Sa gamme dédiée à la clientèle fortunée, Private Wealth Portfolio (PWP) France, est émise via les entités régulées d'Utmost en Irlande et au Luxembourg, avec un ticket d'entrée minimum de 500 000 € ; les conditions d'accès de ses autres contrats ne sont pas communiquées publiquement de façon fiable à ce jour et méritent d'être vérifiées au cas par cas.

Protection (4/5)Triangle de sécurité + super privilège sans plafond — rating Fitch A+
Univers (3/5)Non communiqué publiquement
Accessibilité (2/5)500 000 € (Private Wealth Portfolio France) — autres contrats : nous contacter

Bâloise Vie Luxembourg

2,7/5

Baloise Vie Luxembourg S.A. — Groupe suisse Bâloise, devenu Helvetia Baloise Holding SA après fusion (décembre 2025)

Baloise Vie Luxembourg S.A. est la filiale luxembourgeoise du groupe suisse Bâloise, fondé en 1863 et présent au Grand-Duché depuis 1890 ; elle figure sur la liste officielle des assureurs vie du Commissariat aux Assurances (CAA) et développe son activité de libre prestation de services vers l'UE depuis 1996. Sa maison mère a finalisé le 5 décembre 2025 sa fusion avec Helvetia, donnant naissance à Helvetia Baloise Holding SA, dont le rating S&P « A+ » perspective stable avait été confirmé le 23 juin 2025 pour l'entité Bâloise avant cette opération. Installée à Leudelange depuis janvier 2023, la compagnie propose des contrats multi-devises (EUR/USD/CHF/GBP), dont le contrat « Profolio » distribué en France, avec des tickets d'entrée de 500 000 € en gestion sous mandat (fonds FID) et 1 000 000 € en gestion conseillée (fonds FAS). Elle a franchi en 2025 le cap du milliard d'euros de collecte annuelle, pour des encours globaux évalués à 14,3 milliards d'euros fin 2025.

Protection (4/5)Triangle réglementaire luxembourgeois — rating S&P A+ (groupe, avant fusion)
Univers (3/5)Sélectionné (fonds FID/FAS)
Accessibilité (1/5)500 000 € (FID) / 1 000 000 € (FAS)
Pour choisir

Approfondir avant de décider

Questions fréquentes

Choisir son véhicule

Puis-je passer d'un FAS à un FID après la souscription, ou inversement ?+

Les possibilités d'arbitrage entre modes de gestion en cours de vie de contrat dépendent des conditions générales propres à chaque compagnie et ne sont pas uniformes sur le marché luxembourgeois. Certaines compagnies autorisent un changement d'option de gestion sous conditions (avenant, seuils de rachat partiel et réinvestissement, délais de traitement administratif), d'autres imposent la clôture du compartiment existant et l'ouverture d'un nouveau. C'est un point à vérifier précisément avec l'assureur retenu avant la souscription si cette flexibilité est un critère important pour vous — par exemple si vous anticipez qu'un encours modeste aujourd'hui grossira significativement dans les prochaines années — plutôt qu'une hypothèse à valider a posteriori une fois le contrat signé.

Le contrat multi-devises coûte-t-il plus cher qu'un contrat mono-devise ?+

Le pack de faits dont nous disposons ne permet pas d'affirmer un surcoût standardisé pour l'option multi-devises : les frais de gestion annuels sur unités de compte, de l'ordre de 0,4 % à 1 % par an selon les compagnies, s'appliquent au contrat dans son ensemble. Un éventuel coût additionnel lié à la conversion ou à la tenue de plusieurs poches devises doit être vérifié compagnie par compagnie avant souscription, car il n'existe pas de règle uniforme publiée sur ce point.

Puis-je commencer en gestion libre puis basculer vers un FID ou un FAS plus tard ?+

C'est une trajectoire fréquente : la gestion libre, accessible dès 15 000 € chez AFI ESCA, sert souvent de point d'entrée avant qu'un complément de versement ne porte l'encours au ticket commercial demandé par l'assureur pour un FID ou un FAS (le CAA n'impose que 125 000 € pour un FID, et aucun minimum pour un FAS). Cette trajectoire progressive est cohérente avec la structure du marché, mais les modalités précises (nouveau contrat ou évolution du contrat existant) dépendent de la compagnie et doivent être clarifiées en amont.

Comment choisir entre un FID et un FAS ?+

Ce n'est pas une simple question de gouvernance : c'est le choix entre payer un mandat pour déléguer, ou décider avec un courtier sans frais de mandat. Dans un FAS, vous validez chaque arbitrage, seul ou conseillé par un courtier ; ce n'est pas réservé aux investisseurs expérimentés. Le FID ajoute des frais de gestion financière (souvent 0,5 à 1,2 %/an) pour confier les décisions à un gérant. Pour un client accompagné par un bon courtier en FAS, ce surcoût se justifie rarement ; le FID garde son intérêt si vous voulez réellement déléguer, ou si votre pays de résidence l'impose (US persons, Belgique selon les cas).

Le contrat de capitalisation remplace-t-il l'assurance vie pour une holding ?+

Non, ce sont deux véhicules complémentaires qui répondent à des besoins distincts. Le contrat de capitalisation est réservé aux personnes morales et présente une différence structurelle majeure avec l'assurance vie : il ne s'éteint pas au décès du souscripteur et se transmet dans la succession comme un actif classique, alors que l'assurance vie bénéficie d'un régime de transmission hors succession propre. Le choix entre les deux dépend de la structuration patrimoniale globale, pas d'une simple préférence.

Combien de temps faut-il pour souscrire un contrat luxembourgeois, quel que soit le véhicule ?+

Comptez généralement quatre à huit semaines entre le premier rendez-vous et le versement initial, ce délai étant imposé par la réglementation luxembourgeoise et non par un choix de l'assureur : conformité KYC, justification de l'origine des fonds, justificatifs de résidence. Ce délai est comparable pour les cinq véhicules présentés ici, qu'il s'agisse d'une gestion libre ou d'un FID ; seule la complexité du dossier (structuration via une personne morale pour un CAPI, par exemple) peut l'allonger.

Quels frais dois-je anticiper, au-delà du ticket d'entrée ?+

Trois postes reviennent systématiquement sur le marché luxembourgeois : des frais d'entrée en général négociables entre 0 % et 1 %, pouvant atteindre jusqu'à 2,5 % maximum chez certains assureurs et négociables jusqu'à 0 % au-delà de 500 000 € chez certaines compagnies comme Cardif Lux Vie ; des frais de gestion annuels de l'ordre de 0,4 % à 1 % sur les unités de compte ; et les frais propres aux supports sous-jacents, variables selon les fonds choisis et non standardisés sur le marché. Un FID ajoute à cela des frais de gestion financière qui rémunèrent le gérant mandaté, souvent 0,5 à 1,2 %/an — un FAS ou une gestion libre n'ont pas cette ligne de frais supplémentaire puisqu'il n'y a pas de mandat : c'est vous qui validez les arbitrages, seul ou conseillé par votre courtier, dont les commissions figurent par écrit, support par support, dans les documents remis avant souscription. Ces frais doivent toujours être demandés par écrit et comparés avant la signature, plutôt qu'estimés a posteriori.

Le contrat multi-devises est-il compatible avec un FID ou un FAS ?+

Oui, le multi-devises est conçu comme une option transversale et non comme un véhicule à part : il se combine aussi bien avec la gestion libre qu'avec un FID ou un FAS, ce qui permet à un souscripteur exposé à plusieurs devises de conserver la logique de gestion qui lui convient (délégation sous mandat ou décision conseillée) tout en réduisant son risque de change sur des poches EUR, USD, CHF ou GBP au sein d'un seul et même contrat. C'est un point utile à soulever dès le premier échange avec l'assureur, car toutes les compagnies ne proposent pas les quatre devises dans les mêmes conditions ni avec la même fluidité d'arbitrage entre poches.

Et pour votre patrimoine ?

Quel véhicule, ou quelle combinaison, pour votre situation ?

Un audit confidentiel de 20 à 30 minutes suffit à dégrossir la question — y compris pour conclure qu'une assurance vie française reste plus adaptée.

Ou appelez le 01 84 16 37 91

  • Premier échange sans engagement
  • Réponse sous 24 h ouvrées
  • Confidentialité proche des standards notariaux